최근 글로벌 통신 시장에서 예상치 못한 변화가 일어나고 있습니다. 인공지능 서비스의 급속한 확산으로 데이터 트래픽이 폭증하면서, 이를 감당하기 위한 네트워크 인프라 투자가 본격화되고 있기 때문입니다. 미국의 주요 통신사들이 5G 고도화와 6G 준비에 막대한 자본지출(CAPEX)을 집행하기 시작했고, 이는 곧 통신장비 업체들의 실적 개선으로 이어질 것으로 예상됩니다. 특히 국내 통신장비 제조사들은 글로벌 공급망 재편 속에서 핵심 부품 공급처로서의 위상이 높아지고 있습니다.
글로벌 CAPEX 확대의 구체적 배경
통신사들의 투자 확대는 단순한 기지국 증설 차원을 넘어섭니다. AI 인프라 구축에 필요한 고속, 저지연 네트워크 환경을 만들기 위해 무선망, 유선망, 광통신망, 그리고 네트워크 시험 장비까지 전 영역에 걸친 동시 투자가 진행되고 있습니다. 미국 AT&T, Verizon 등 메이저 통신사들이 2024년부터 CAPEX를 대폭 확대한 가운데, 2026-2027년에는 5G Standalone(SA) 네트워크 도입과 6G 준비 단계로 접어들 것으로 업계에서 전망하고 있습니다. 이는 과거 5G 초기 투자 사이클 때보다 훨씬 광범위하고 지속적인 수요를 의미합니다.
통신장비 섹터의 수혜 구조
미국 통신사의 CAPEX 확대가 국내 통신장비 업체들에게 직결되는 이유는 공급망 구조에 있습니다. 글로벌 통신장비 제조사들(노키아, 에릭슨 등)이 기지국과 광통신 장비의 핵심 부품을 한국, 대만 등의 전문 제조사로부터 공급받기 때문입니다. RF 증폭기, 필터, 광트랜시버, 중계기, 안테나 모듈 등 고부가가치 부품의 수요가 급증하면서, 이들 분야에 강점을 가진 국내 기업들이 직접적인 수혜를 입게 되는 구조입니다.
| 수혜 분야 | 주요 제품군 | 수혜 이유 |
| 무선장비(RF 부품) | 전력증폭기, 필터, RF 모듈 | 5G 기지국 및 FWA 장비 수요 증가 |
| 광통신 장비 | 광트랜시버, 광섬유, 광케이블 | 백홀 네트워크 및 데이터센터 고속화 |
| 기지국 장비 | 안테나, 중계기, DAS | 실내 외 통신 커버리지 확대 |
| 시험 장비 | 네트워크 테스트, 품질 검사 | 고도화된 네트워크 검증 필요성 |
주요 통신장비 대장주 분석
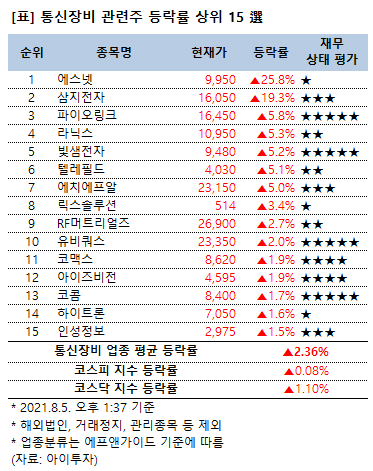
시장에서 통신장비 대장주로 평가받는 기업들의 특징을 살펴보겠습니다.
RF 반도체 및 방산 부품 분야에서는 GaN(질화갈륨) 기반 전력증폭기를 주력으로 생산하는 기업들이 주목받고 있습니다. GaN 반도체는 기존 규소 기반 부품보다 고효율, 고출력을 구현할 수 있어 5G 이상 고주파 대역에서 필수 소재입니다. 이들 기업은 통신장비 부품 외에도 방위산업 분야(레이더, 군용 통신 시스템 등)로 포트폴리오를 다각화하고 있어 실적 변동성을 낮추고 있습니다.
광통신 및 광섬유 전문 기업들은 국내 유일의 광섬유 일관생산 체제를 갖추고 있다는 강점이 있습니다. AI 데이터센터 투자 확대에 따른 광트랜시버, 광섬유 케이블 수요가 급증하고 있으며, 이는 단순히 통신사 투자뿐 아니라 클라우드 서비스 제공업체들의 인프라 투자와도 맞물려 있습니다.
기지국 및 안테나 기업들은 Massive MIMO 기술을 기반으로 글로벌 경쟁력을 확보하고 있습니다. 5G 고도화 과정에서 기존 기지국의 성능 개선과 새로운 대역 투자가 동시에 일어나면서, 안테나와 RF 모듈 수요가 지속적으로 유지될 것으로 예상됩니다.
투자 시 고려해야 할 리스크
통신장비 섹터가 장기적으로 강한 모멘텀을 가지고 있다 하더라도, 단기적 변동성은 상당할 수 있습니다. 첫째, 통신사의 CAPEX 집행 시기가 예상과 다를 수 있다는 점입니다. 경제 상황 변화나 정책 결정에 따라 투자 계획이 연기되거나 축소될 가능성이 존재합니다. 둘째, 환율 변동 영향이 큽니다. 많은 통신장비 기업들이 북미, 유럽 등 해외 시장에서 상당한 매출을 올리기 때문에 원화 강세는 실적 악화로 이어질 수 있습니다. 셋째, 글로벌 공급망 리스크입니다. 원재료 수급 애로나 반도체 수급 문제가 발생하면 이들 기업의 실적이 즉각 영향을 받습니다.
2026-2027년 핵심 시장 이벤트
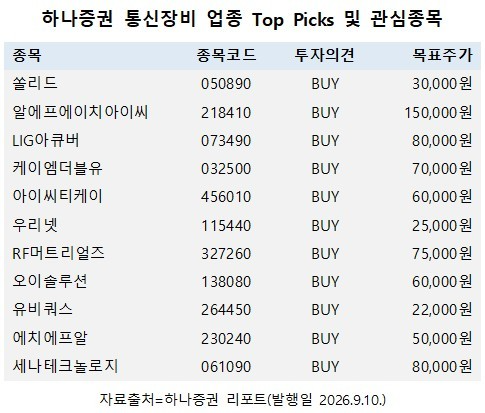
투자 결정 시 주목해야 할 구체적인 타이밍이 있습니다. 미국의 상위 C대역 주파수 경매가 2027년 4월로 예정되어 있으며, 이를 통해 미국 통신사들의 5G SA 투자 규모가 확정될 것입니다. 국내에서도 2026년 5G SA 도입이 예정되어 있어, 국내 통신사들도 본격적인 투자에 나설 것으로 예상됩니다. 이러한 이벤트들이 실제로 진행되면서 통신장비 업체들의 수주 현황과 매출 인식이 가시화될 것입니다.
또한 2027년에서 2028년 기간에 통신 장비 부품의 공급 부족(쇼티지) 발생 가능성을 언급하는 시장 분석도 있습니다. 이는 가격 인상과 마진 개선으로 이어질 수 있어, 현재 시점의 저평가 기업들이 재평가될 여지가 크다는 의미입니다.
섹터 선택의 포인트
개별 기업 분석만큼 중요한 것이 어느 섹터에 비중을 둘 것인가 하는 결정입니다. 단기(2024-2025년)에는 방산 부품이나 기지국 장비 수요가 먼저 가시화될 것으로 예상되며, 중기(2026-2027년)에는 광통신 부품 수요가 본격화될 것으로 보입니다. 이는 AI 인프라 구축 단계가 백홀 네트워크 정비로 자연스럽게 이어지기 때문입니다. 또한 특정 기업이 여러 섹터에 걸친 포트폴리오를 가지고 있다면, 시장 환경 변화에 보다 유연하게 대응할 수 있다는 점도 고려해야 합니다.
통신장비 대장주들이 주목받는 것은 단순한 테마주 수준을 넘어, 실질적인 실적 개선과 수익성 강화가 임박했다는 시장의 판단을 반영합니다. 다만 이것이 현실화되려면 글로벌 경제 여건이 안정적으로 유지되고, 통신사들의 투자 계획이 예정대로 진행되어야 합니다. 투자 시 단기 변동성에 흔들리지 않으면서도 2026-2027년의 본격적인 이익 실현을 기다릴 수 있는 중장기 관점이 필요합니다.
'쓸모' 카테고리의 다른 글
| 경원선 노선도 서울에서 철원까지 (0) | 2026.10.19 |
|---|---|
| 정은경 프로필 의료 전문가에서 보건복지부 장관까지 (0) | 2026.10.19 |
| 이재명관련주, 정치 테마와 정책 수혜 구분 (0) | 2026.10.15 |
| 조치원 장날 4일·9일 오일장 방문 (0) | 2026.10.15 |
| 단호박스프 백선생 레시피로 만드는 진짜 맛있는 버전 (0) | 2026.09.15 |